破产重整阶梯返点,清偿方案如何平衡各方利益
某装备制造企业进入破产重整后,管理人拿出一份带阶梯返点的清偿方案,按债权额和清偿比例分档返还现金,试图让债权人会议一次通过。方案一出,普通债权人、重整投资人、职工和税务机关都盯着同一件事:有限现金怎样分才公平。阶梯返点因此从技术条款变成利益平衡的焦点,这背后是各方对分配规则的不信任。
这家企业负债规模大,核心资产是厂房、设备和土地,处置周期长,账面回收率并不确定。管理人先把优先债权、职工债权和税款债权留足,再以普通债权为基础设计基础清偿率。阶梯返点放在基础清偿之上,只有资产处置和经营回款超过预设线,才按比例向普通债权人返还,避免把有限现金提前分光。
分档规则并不复杂:小额普通债权返点比例高,中额债权逐级下降,大额债权设封顶;返点与最终清偿率挂钩,资产卖得越好,返点才越多。这样做的用意很直接,小额债权人数量多、单户金额小,若与机构债权人同比例受偿,实际到手有限,容易在分组表决中投反对票。用可见的差额换支持,是方案设计者的现实选择。
可大额债权人不会只看表面公平。机构债权人会计算返点是否稀释其回收,若小额债权拿得更多,自己实际清偿率可能下降。方案因此设置两道闸门:返点只在超额收益中列支,不占用基础清偿资金;大额债权返点有上限,且优先补足担保债权和共益债务。这样既回应小额债权人的获得感,也守住大额债权人的底线。
重整投资人关心的是报价和回报。阶梯返点若没有上限,投资人会担心自己辛苦盘活资产后的超额收益被过多分走,进而压低报价甚至退出。管理人把返点写成条件触发:经营回款超过基准线、资产处置溢价达到约定比例,才按阶梯返还;返点总额设天花板,并允许特定情形下调整。这样投资人敢投,债权人也愿等。
职工债权和税款债权处在优先位置,阶梯返点不能碰这两块。方案先把职工安置费用、欠缴社保和税款依法清偿,再把剩余财产用于普通债权的基础清偿和返点。这不仅是法律顺序要求,也是社会稳定底线。若返点挤占优先债权,法院很难批准,职工和税务机关也会反对。返点因此只能限定在普通债权的超额分配空间里。
税务处理同样关键。返点若被认定为债务豁免或重组收益,可能触发所得税和增值税争议,影响各方实际到手金额。方案需要提前与税务机关沟通,明确返点性质、开票方式和纳税义务,避免重整计划执行后出现补税。对债权人而言,名义返点不等于实际收益,税负成本必须算进清偿率比较,否则实际回收会被高估。
操作层面还有资金来源和时点问题。返点资金来自资产处置溢价、经营利润或投资人追加款,若回款延迟,返点就不能按时兑现。重整计划应写明计提规则、支付顺序、逾期责任和信息披露方式,并设置监督人。否则债权人会怀疑返点只是纸面承诺,表决时仍可能反对。返点要可信,靠的是可验证的现金流和可执行的约束。
法院和管理人审查的重点是公平性和透明度。阶梯返点不能变成对个别债权人的私下补偿,分档标准、计算过程、受益名单都要向债权人会议披露。分组表决时,普通债权组内部若利益分化明显,还应说明返点差异的合理性。法院在批准重整计划时,会看方案是否遵守绝对优先原则,是否损害反对债权人的法定利益。
从结果看,阶梯返点提高了方案通过率,也提高了企业存续概率。bty原本可能走向清算的资产得以继续经营,职工岗位和供应链关系得到保全,地方税源也少受冲击。但返点设计若过于复杂,会增加谈判成本,甚至让债权人觉得被分化。方案越精细,越需要通俗披露,让不同规模的债权人看得懂、算得清、信得过。
更现实的影响在谈判桌上。重整计划需要债权人会议分组表决,普通债权组往往人数多、诉求杂。阶梯返点给了管理人一个可调节的筹码:对急需现金的小额债权人提高即期返点,对看重长期回收的机构债权人设置延期分配。只要差额有依据、总额有约束,方案就更容易形成多数。谈判因此从对抗转向算账。
但阶梯返点不是万能钥匙。若企业资产质量差、经营恢复无望,再精巧的返点也只是分配有限残值,无法创造增量。管理层若把返点当成压服债权人的工具,忽视经营重整,短期通过表决也可能在后续执行中失败。债权人真正关心的是企业能否恢复现金流,返点必须服务于价值创造,而不是掩盖估值缺口。
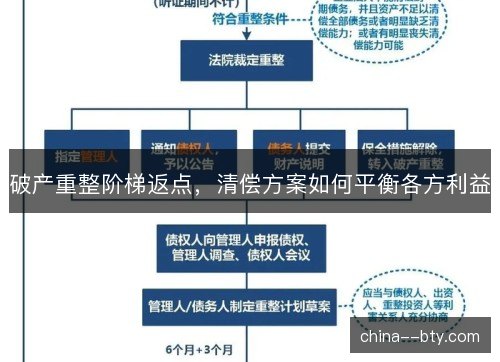
往后看,阶梯返点会更多进入重整计划的标准化条款,但必须配上动态披露和第三方监督。资产处置每达到一个区间,返点计提和支付就应向债权人会议报告;重大关联交易要回避表决。法院也可要求管理人定期说明返点执行情况。规则越清楚,返点越不容易被质疑为暗箱操作,重整公信力也越稳。
对债权人来说,衡量方案好坏的标准不是返点名义高低,而是回收的确定性和时间成本。对投资人来说,可预期的返点边界比模糊承诺更有价值。对企业和职工来说,重整成功意味着经营延续和岗位保全。阶梯返点只有把这三类利益放进同一张现金流表里,才能从分配技巧变成治理工具,推动重整从纸面走向执行。
更长远的意义在于,破产重整制度要回答的不是谁多拿一点,而是企业还有没有救、资源还能不能重新流动。阶梯返点把清偿方案从静态分配变成动态调整,让债权人在看到资产处置结果后继续参与。只要规则透明、执行可查、经营改善可验证,它就能减少清算带来的岗位流失和供应链断裂,也让各方更愿意坐下来谈。